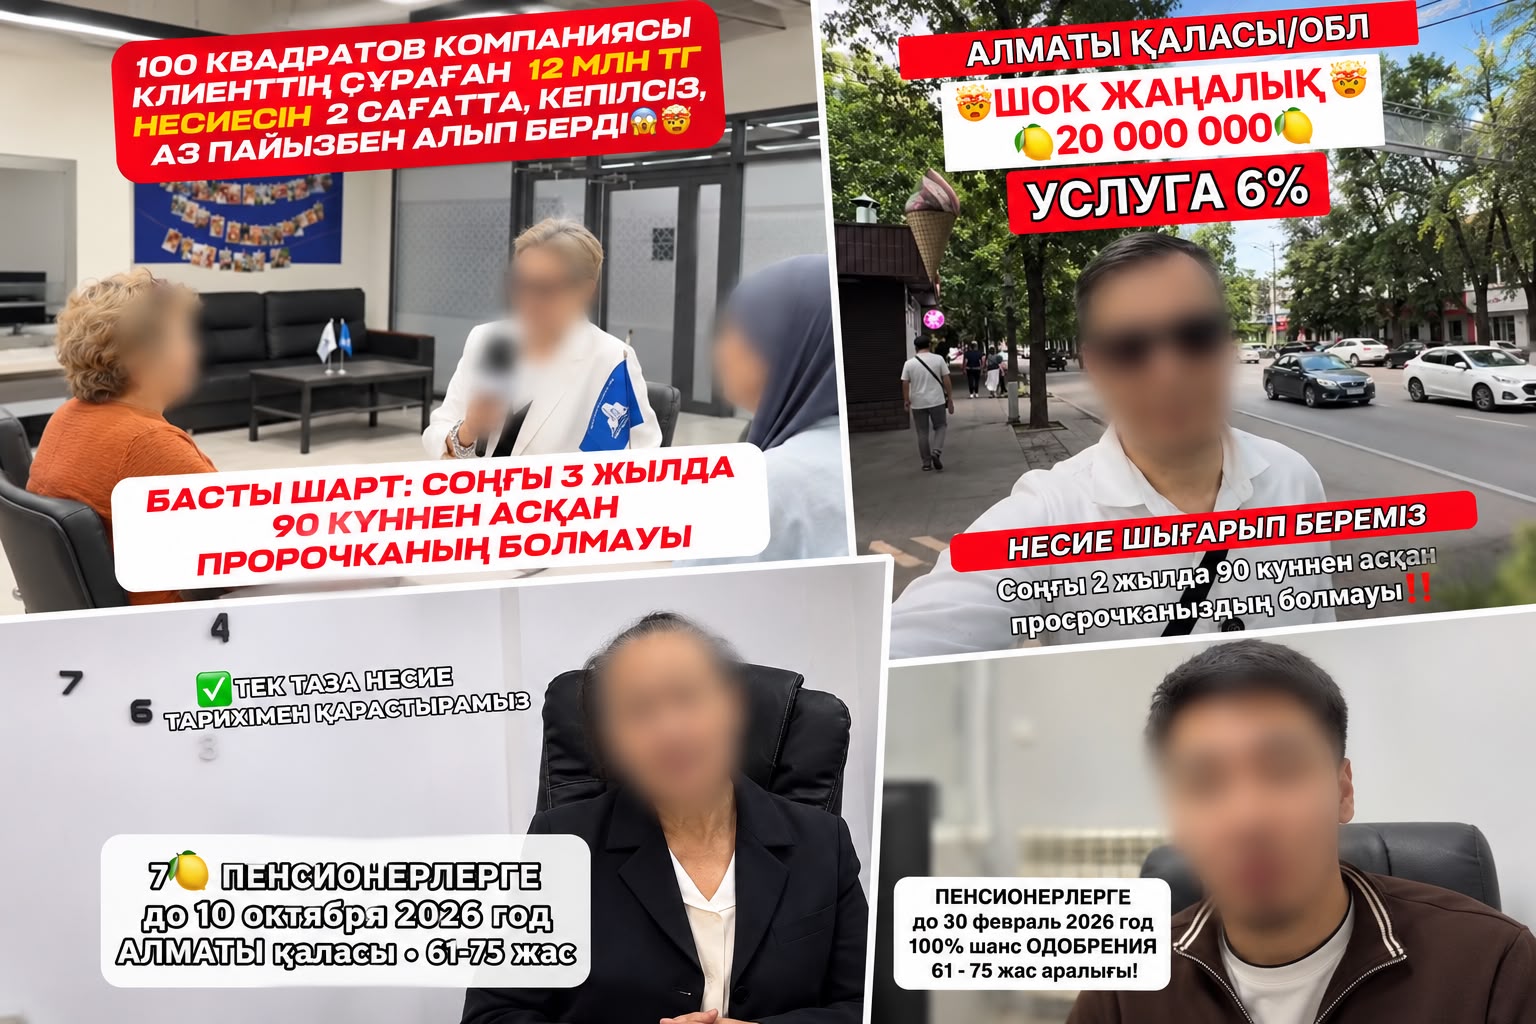
«100 пайыз несие шығарып береміз», «зейнеткерлер ең төменгі пайызбен алады», «банктерден бас тарту алсаңыз да, көмектесеміз» тағысын-тағы. Әлеуметтік желіде мұндай жарнамалар жиі кездеседі. Әсіресе қаржыға мұқтаж, бірнеше банктен бас тарту алған адамдар үшін бұл тығырықтан шығудың жолы болып көрінеді. Алайда несие рәсімдеуге көмектесетін делдалдардың қызметі қаншалықты тиімді? Олар қандай қызмет көрсетеді? Расымен бұл жүйе халыққа көмектесіп жатыр ма? “Адырна” тілшісінің зерттеуінен біліңіз.
Мерейтойы үшін миллиондап қарызға батқан зейнеткер Зейнеп
70 жастағы Зейнеп Тұрарқызы (есімі өзгертілген – ред.) 2026 жылдың қаңтарында мерейтойын атап өту үшін 3 миллион теңге несие алуды жоспарлаған. Алайда бірнеше банкке жүгініп, өтініші мақұлданбай, желіден несие рәсімдеуге көмектесетін компанияның жарнамасына көзі түседі. Осылайша зейнеткер «ЖБcredit» консалтинг компаниясына жүгінеді (атауы өзгертілген – ред.).
Зейнеп апаның айтуынша, компанияның жұмыс жүйесі мынадай:
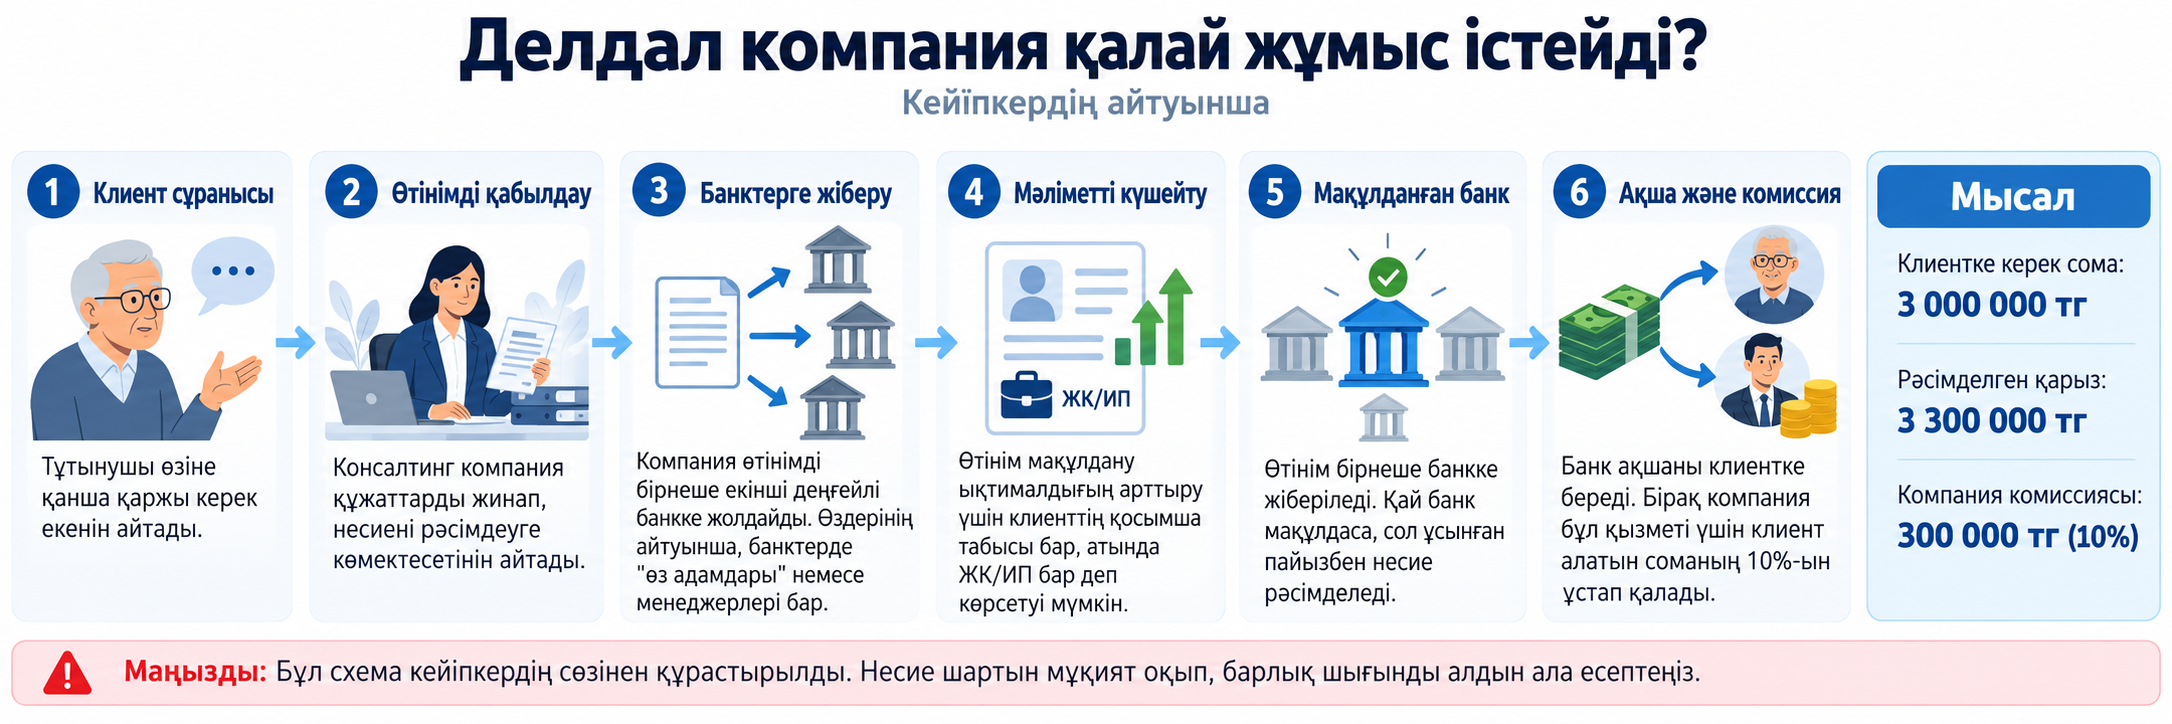
Зейнеткер осылайша компания ұсынған шартқа келісіп, қолма-қол қаражатын алып үйіне қайтқан. Кейін немересіне ақшаны қайдан, қалай алғанын айтқан.
“Немерем маған алған қарызымның қымбатқа түскенін түсіндіріп берді. “Қап” деп қалғаныммен артқа жол жоқ еді. Менің басқа амалым болмады. Тойыма ақша керек болған соң, жарнамадағы “100 пайыз несие шығарамыз” деген сөзге сенген едім”, - дейді кейіпкер.
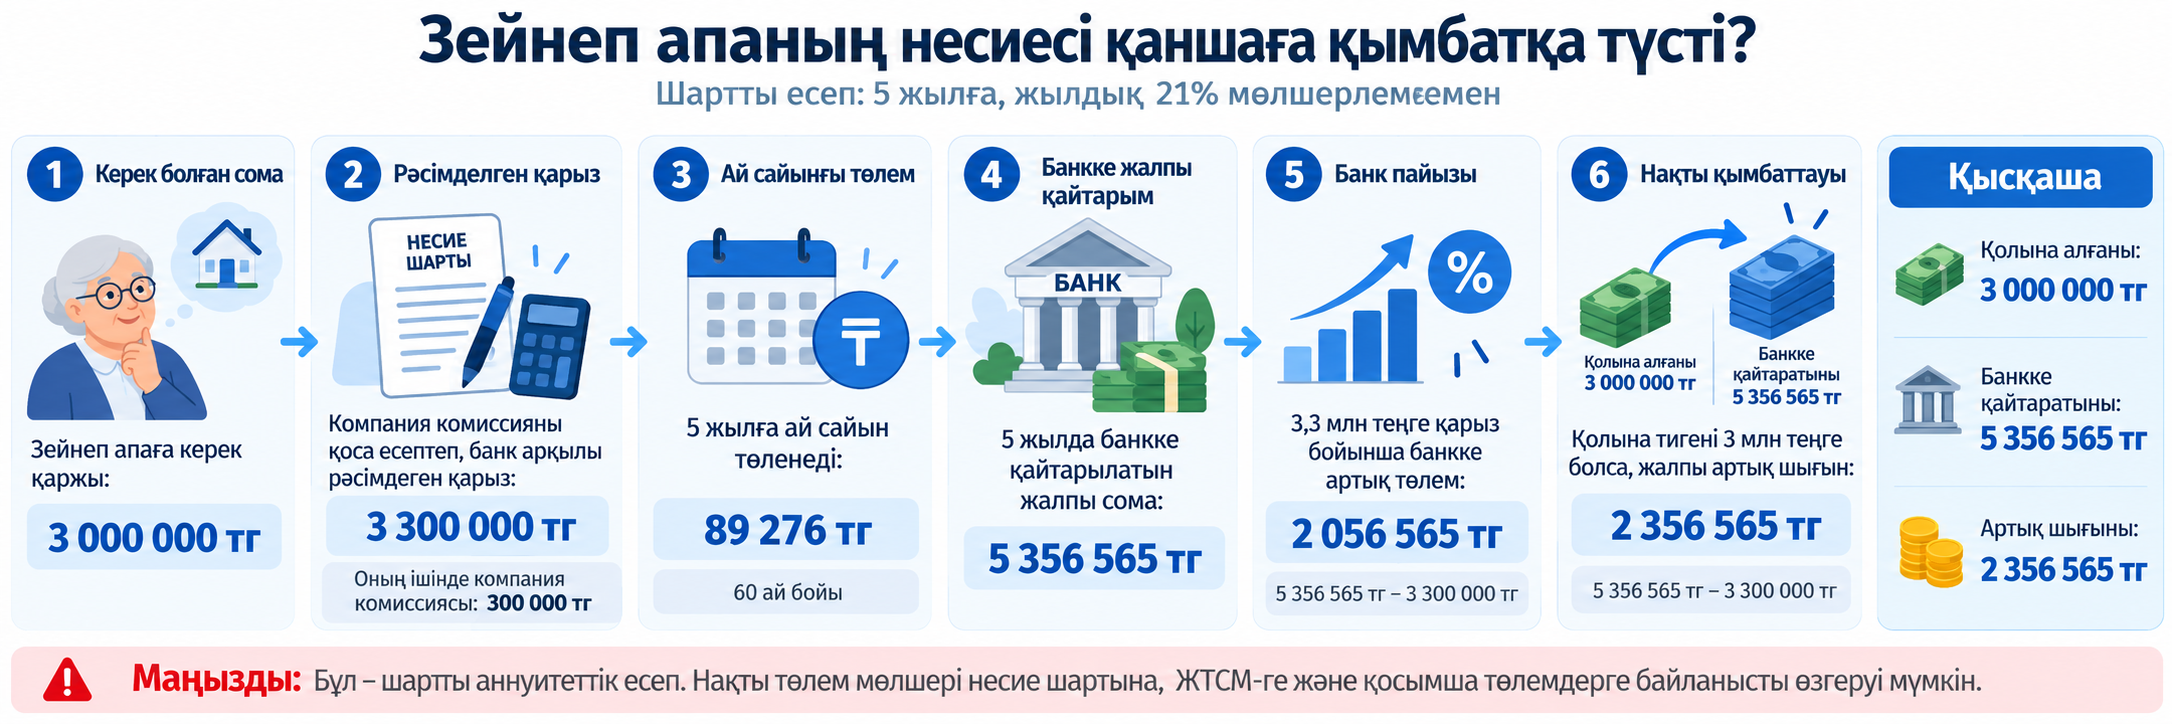
Қазір Зейнеп Тұрарқызы алған қарызын ай сайын төлеп жүр.
«Қызыммен бірге барғаныма қуандым»
Ал 62 жастағы Нағима Әбікенқызы дәл осы компанияға тамыз айында бас сұққан. Ол қызы Динаның үй алуына көмектесу үшін 5 миллион теңге несие рәсімдемек болған. Алайда зейнеткер делдалдың қызметінен бас тартқан. Бұған қызының қарапайым есебі себеп болыпты.
«Компанияның жарнамасындағы "17 пайызбен несие береміз" деген ұсыныс қызықтырды. Өйткені мұндай төмен пайызды еш жерден кездестірмедім. Қызым екеуміз кеңсесіне барып, менеджермен сөйлестік. Қызым оған сұрақтарды жаудырып, бір кезде "кеттік, мама" деп мені сыртқа алып шықты. Сосын калькулятормен 5 миллион теңге несие алсақ, оның 500 мың теңгесін делдалға төлейтінімізді есептеп берді. Сол кезде қызыммен бірге барғаныма қуандым», – дейді Нағима Әбікенқызы.
Кейін анасы мен қызы банкке тікелей жүгініп, қажетті несиені делдалсыз рәсімдеген. Осылайша 500 мың теңге қосымша комиссия төлеуден құтылған.
Қазақстандықтардың қаншасы қарызға батқан?
Кредиттік делдалдарға сұраныстың артуын елдегі несие жүктемесінен бөле қарауға болмайды. Осыған қатысты DEMOSCOPE қоғамдық пікірді зерттеу бюросы сауалнама жүргізген екен.
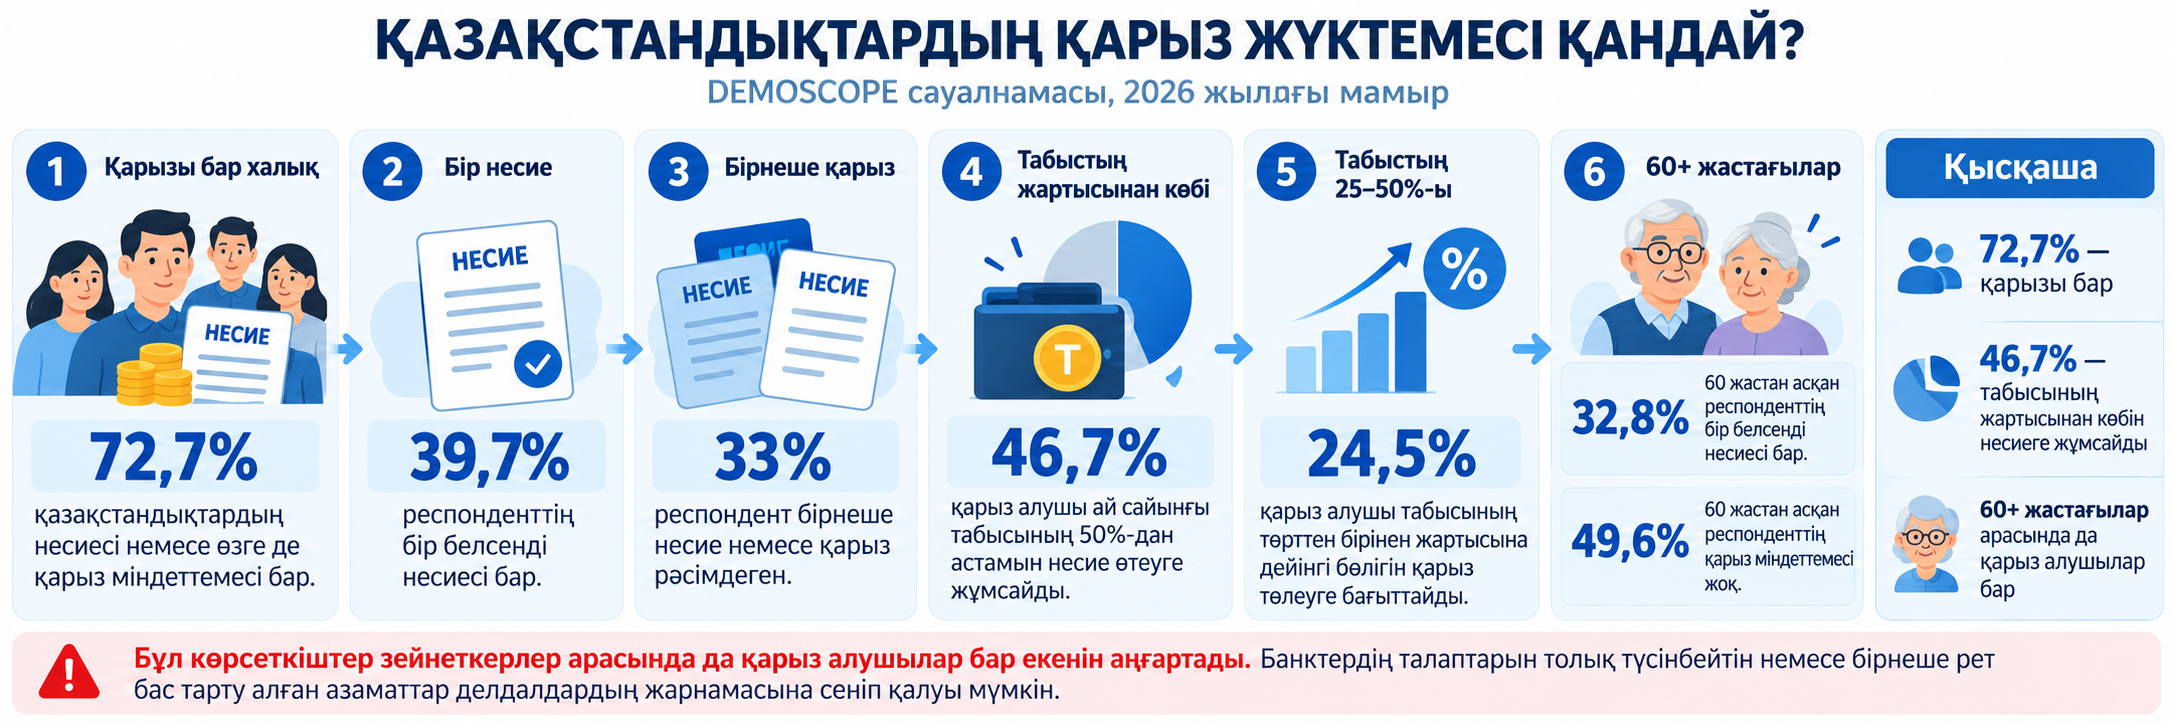
Қазір Қазақстанда 2,5 миллионнан астам зейнеткер бар екен. MediaNet халықаралық журналистика орталығының зерттеулеріне сәйкес, олардың шамамен 50%-ының ешқандай несиесі немесе қарыз міндеттемесі жоқ. Яғни, қалғаны бүгінде банктерге борышкер болып отыр деп болжауға болады.
«Кредиттік брокерлер пайдалы болуы мүмкін, бірақ…»
Тәуелсіз қаржы сарапшысы Айбар Олжайдың айтуынша, бұл қызметті біржақты бағалауға болмайды.
Айбар Олжай
қаржы сарапшысы
«Мұндай қызмет ұсынатындарды кредиттік брокерлер деп атайды. Қазір расымен бұл үлкен бизнес нарыққа айналып барады. Бірақ, бұл мәселенің екі жағы бар. Олардың көрсететін қызметі тұтынушы үшін пайдалы болуы да мүмкін. Білікті брокердің кеңесі азаматтарды белгілі бір қателіктерден, артық әрі қажетсіз шығындардан құтқаруы мүмкін», – дейді сарапшы.
Дегенмен сарапшының сөзінше, кейбір делдалдар «бізсіз несие ала алмайсыз» деп азаматтарды жаңылыстырып, қажетсіз шығынға ұшыратып жатады.
“Бізде Қаржы нарығын реттеу және дамыту агенттігі бар, Ұлттық банк бар. Олардың ресми сайттарында барлық қажетті нұсқаулықтар, түсіндірмелер мен танымдық материалдар жарияланған. Халық сонымен өзі танысып, ашық ақпаратты пайдаланса дейміз. Қазақстанда «брокерсіз несие ала алмайсың» деген мәселе жоқ. Сол себепті олардың көмегіне жүгінбей-ақ, өзіңіз банкке тікелей барғаныңыз дұрыс”,- дейді ол.
Заң не дейді?
Заңгер Арман Шәріповтің айтуынша, кредиттік делдалдардың арасында бұрын банк саласында жұмыс істеген тәжірибелі мамандар да бар. Алайда олардың қызметін пайдаланғанда сақ болу қажет.
Арман Шәріпов
заңгер
«Ең бастысы, делдалдың "17 пайызбен несие беремін", "100 пайыз мақұлдатамын" деген уәдесіне сене бермеу керек. Өйткені несие беру туралы түпкілікті шешімді тек тиісті қаржы ұйымы қабылдайды», – дейді заңгер.
Ол делдалмен келісім жасаспас бұрын құжаттың барлық талабын мұқият оқып, қажет болса заңгерге көрсетуге кеңес береді.
Маман несие рәсімдеу үшін азаматтардың табысын әдейі жоғары көрсету заңға қайшы екенін де ескертті.
«Азаматтың жалақысын немесе табысын әдейі жоғары етіп көрсету, жалған мәлімет ұсыну, құжаттарды заңсыз рәсімдеу фактілері анықталса, кінәлі тұлғалар бірнеше бап бойынша жауапкершілікке тартылуы мүмкін», – дейді Арман Шәріпов.
Бұл жерде тағы бір мәселе бар. Егер адамның нақты табысы несие төлемін өтеуге жетпесе, құжатта көрсетілген жоғары жалақы оның қаржылық мүмкіндігін арттырмайды. Керісінше, кейін қарызын төлей алмай қалу қаупін күшейтеді.
Жұрт делдалдардың жарнамасына неге сенеді?
Психолог Ұлмекен Сәндібекқызының айтуынша, «100 пайыз мақұлдатамыз» деген жарнамалар көбіне адамның қиын сәттегі үміті мен қорқынышына әсер етеді.
Ұлмекен Сәндібекқызы
психолог, гештальт-терапевт
«Қаржылық қиындыққа тап болған кезде адам мәселені тез шешуге ұмтылып, кепілдік беретін ұсыныстарға оңай сенуі мүмкін. Ал қорқыныш пен үміт басым болғанда, адам уәделерге сыни көзбен қарамай, қандай тәуекелге барып жатқанын байқамай қалуы мүмкін», – дейді психолог.
Маманның сөзінше, клиентті асықтыру, басқа банктерге жүгінуге қарсы болу немесе «Қазір шешім қабылдамасаңыз, мүмкіндіктен айырыласыз» деген сөздер психологиялық қысымның белгілері болуы мүмкін.
Сондықтан ол маңызды қаржылық шешім қабылдамас бұрын асықпай, міндетті түрде жақын адамдармен ақылдасып, барлық шығынды есептеуге кеңес береді.
Несие рәсімдемес бұрын нені ескеру керек?
Кейіпкерлердің тәжірибесі мен сарапшылар пікіріне сүйенсек, қарыз алмас бұрын бірнеше маңызды мәселеге назар аударған жөн.
Біріншіден, банкке өзіңіз жүгініп көріңіз. Несие шарттарын банктердің ресми сайттарынан немесе бөлімшелерінен білуге болады. Делдалсыз несие рәсімдеу мүмкіндігін алдын ала тексеріңіз.
Екіншіден, несиенің жалпы құнын есептеңіз. Тек жарнамадағы пайызға емес, жылдық тиімді сыйақы мөлшерлемесіне (ЖТСМ), ай сайынғы төлемге, жалпы қайтарылатын сомаға және делдал комиссиясына назар аударыңыз. Егер комиссия несиеге қосылса, оған да пайыз есептелуі мүмкін.
Үшіншіден, келісімшартты оқымай қол қоймаңыз. Компания қандай қызмет көрсететінін, қанша ақы алатынын, несие мақұлданбаған жағдайда төленген қаражат қайтарылатынын нақтылаңыз. Түсініксіз талаптар болса, заңгермен кеңесіңіз.
Төртіншіден, жалған мәлімет ұсынуға келіспеңіз. Табысты қолдан көтеріп көрсету немесе жалған құжат рәсімдеу құқықтық жауапкершілікке әкелуі мүмкін. Ең бастысы, мұндай әрекет сіздің нақты төлем қабілетіңізді өзгертпейді.
Бесіншіден, жеке деректеріңізді қорғаңыз. Бөгде адамдарға SMS-кодтарды, банк қосымшасының құпиясөзін және төлем картасының қорғаныс деректерін бермеңіз. Қаржы ұйымының заңды мәртебесін ресми дереккөзден тексеріңіз.
Екі кейіпкердің оқиғасы несие аларда оның мақұлдануына ғана емес, қаншаға түсетінін есептеудің де маңызы көп екенін көрсетті. Кредиттік делдалдардың қызметі кей жағдайда пайдалы болғанымен, оған жүгінбес бұрын қажеттілігі мен құнын бағалаған жөн.
(басты сурет пен инфографика ЖИ көмегімен жасалды)
Аружан МАРАТҚЫЗЫ